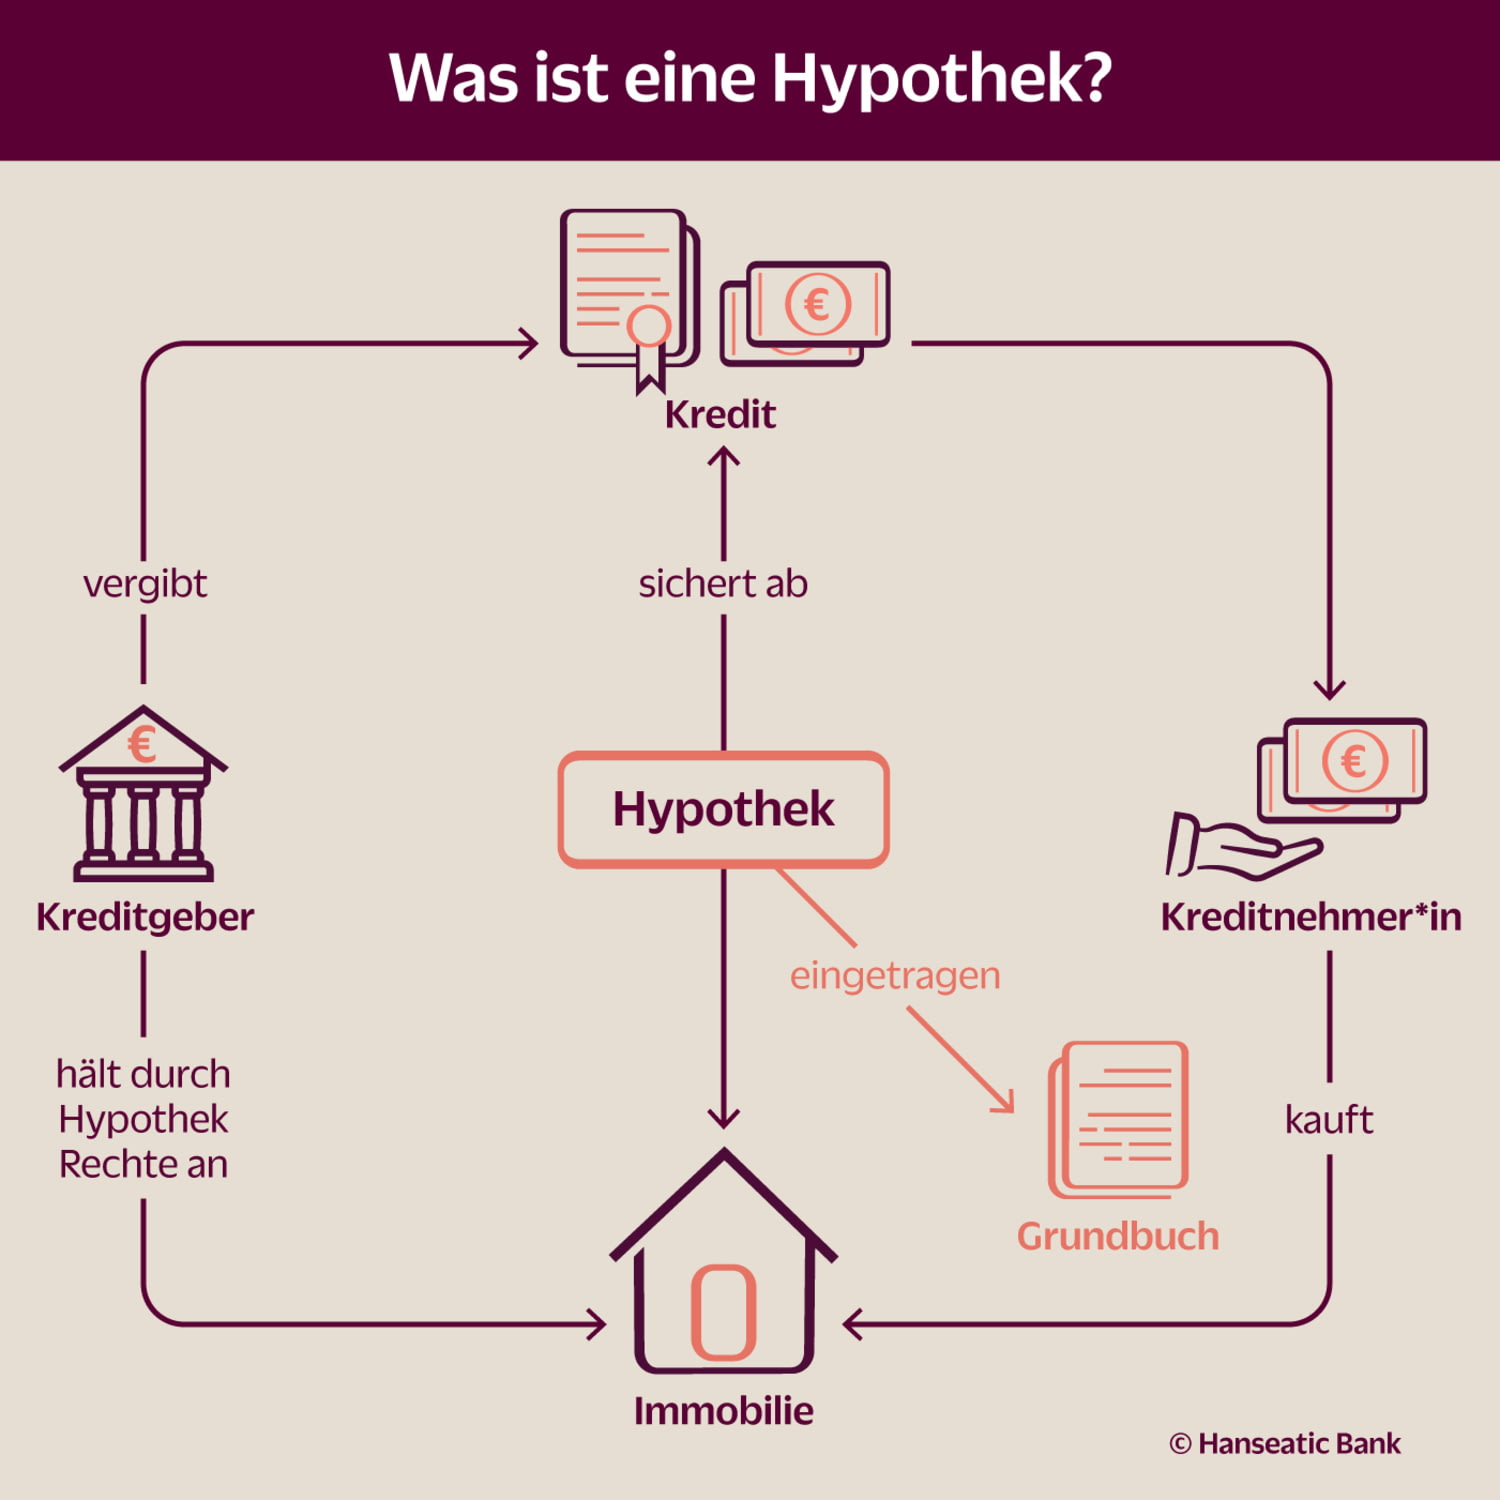
Eine Hypothek ist ein grundlegendes Konzept im Bereich der Immobilienfinanzierung, das es Einzelpersonen und Unternehmen ermöglicht, den Erwerb oder Bau von Immobilien zu realisieren, ohne den gesamten Betrag sofort aufbringen zu müssen. Im Kern handelt es sich um ein Darlehen, das durch eine Immobilie besichert ist. Dies bedeutet, dass die Immobilie selbst als Sicherheit für den Kreditgeber dient, sollte der Darlehensnehmer seinen Zahlungsverpflichtungen nicht nachkommen können. Diese Form der Absicherung gibt Banken und anderen Kreditinstituten die notwendige Sicherheit, um hohe Beträge zu verleihen, was den Erwerb von Wohneigentum oder Gewerbeimmobilien überhaupt erst möglich macht. Im deutschen Rechtssystem ist die klassische Hypothek mittlerweile weitgehend durch die Grundschuld ersetzt worden, doch umgangssprachlich wird der Begriff Hypothek weiterhin für immobilienbesicherte Darlehen verwendet.
Overview
- Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist, um den Kauf oder Bau zu finanzieren.
- Im deutschen Rechtssystem wurde die klassische Hypothek weitestgehend durch die flexiblere Grundschuld ersetzt, der Begriff bleibt umgangssprachlich bestehen.
- Der Kreditgeber (meist eine Bank) erhält ein Recht an der Immobilie, das im Grundbuch eingetragen wird.
- Die Funktionsweise beinhaltet die Kreditaufnahme, die Tilgung über regelmäßige Raten (Zins und Tilgung) und die Freigabe der Sicherheit nach vollständiger Rückzahlung.
- Wesentliche Faktoren bei einer Hypothek sind der Zinssatz, die Laufzeit, die Höhe des Eigenkapitals und die Bonität des Darlehensnehmers.
- Es gibt verschiedene Arten von Hypothekendarlehen, wie Annuitätendarlehen oder variable Darlehen, die unterschiedlichen Bedürfnissen gerecht werden.
Was versteht man unter einer Hypothek?
Umgangssprachlich wird der Begriff Hypothek oft als Synonym für einen Immobilienkredit oder Baukredit verwendet. Rein rechtlich betrachtet ist eine Hypothek in DE ein Grundpfandrecht, das untrennbar mit einer bestimmten Forderung verbunden ist. Das bedeutet, wenn die zugrunde liegende Forderung (das Darlehen) vollständig zurückgezahlt ist, erlischt auch die Hypothek automatisch. Im Gegensatz dazu steht die Grundschuld, die in Deutschland heute das weitaus häufigere Sicherungsmittel für Immobilienkredite ist. Die Grundschuld ist abstrakt von der Forderung, kann also nach Tilgung eines Darlehens bestehen bleiben und für eine neue Finanzierung oder ein weiteres Darlehen genutzt werden, ohne dass ein neuer Eintrag im Grundbuch erforderlich ist. Trotz dieser rechtlichen Differenzierung bleibt die Idee dieselbe: Ein Kreditgeber erhält ein Recht an Ihrer Immobilie, das im Grundbuch eingetragen wird, um sich gegen einen möglichen Zahlungsausfall abzusichern. Dieses Sicherungsrecht ermöglicht es dem Kreditgeber, die Immobilie zu verwerten (z.B. durch Zwangsversteigerung), falls der Kreditnehmer seine Verpflichtungen nicht erfüllt. Dies schützt die Bank und ermöglicht es ihr, überhaupt erst solche großen Summen zu verleihen. Die Höhe der Hypothek oder Grundschuld ist in der Regel auf die Höhe des Darlehens zuzüglich eines Sicherheitsaufschlags für Zinsen und Kosten festgelegt.
Wie funktioniert eine Hypothek in der Praxis?
Der Prozess einer Hypothek beginnt in der Regel mit der Suche nach der passenden Immobilie und einem Finanzierungsberater. Sobald Sie eine Immobilie gefunden haben, stellen Sie einen Darlehensantrag bei einer Bank oder einem Kreditinstitut. Der Kreditgeber prüft Ihre Bonität – Ihre Kreditwürdigkeit und Ihre Fähigkeit, das Darlehen zurückzuzahlen. Dazu gehören Einkommensnachweise, Schufa-Auskünfte und Angaben zu Ihren finanziellen Verpflichtungen. Parallel dazu bewertet die Bank die Immobilie, die als Sicherheit dienen soll, um deren Wert und somit das Risiko einzuschätzen. Wenn der Antrag genehmigt wird, schließen Sie einen Darlehensvertrag ab. Ein zentraler Schritt ist die notarielle Beurkundung des Grundpfandrechts (Grundschuld, die umgangssprachlich als Hypothek bezeichnet wird) und dessen Eintragung ins Grundbuch. Das Grundbuch ist ein amtliches Verzeichnis, das Eigentumsverhältnisse und Belastungen von Grundstücken dokumentiert. Erst mit dieser Eintragung ist die Sicherheit für die Bank rechtlich wirksam. Anschließend wird der Darlehensbetrag ausgezahlt, oft direkt an den Verkäufer der Immobilie oder zur Begleichung von Baukosten. Die Rückzahlung der Hypothek erfolgt über monatliche Raten, die sich aus einem Zinsanteil und einem Tilgungsanteil zusammensetzen. Der Zinsanteil vergütet die Bank für die Bereitstellung des Kapitals, während der Tilgungsanteil die eigentliche Schuld mindert. Mit jeder Rate sinkt der ausstehende Darlehensbetrag.
Welche Arten von Hypotheken gibt es?
Obwohl die klassische Hypothek rechtlich seltener geworden ist, existieren verschiedene Darlehensformen, die durch Grundpfandrechte abgesichert sind und oft als “Hypothekendarlehen” bezeichnet werden:
- Annuitätendarlehen: Dies ist die in DE am weitesten verbreitete Form. Hier bleibt die monatliche Rate (Annuität) über einen vereinbarten Zeitraum konstant. Der Anteil von Zins und Tilgung verschiebt sich jedoch im Laufe der Zeit: Anfangs überwiegt der Zinsanteil, gegen Ende wird der Tilgungsanteil immer größer, da die Restschuld abnimmt.
- Variables Darlehen: Bei dieser Form passen sich die Zinsen den aktuellen Marktbedingungen an, meist vierteljährlich oder halbjährlich. Dies bietet Flexibilität, birgt aber auch das Risiko steigender Raten, falls die Marktzinsen steigen.
- Festzinsdarlehen: Hier wird ein fester Zinssatz für eine bestimmte Dauer (Zinsbindungsfrist), beispielsweise 5, 10, 15 oder 20 Jahre, vereinbart. Dies schafft Planungssicherheit, da die monatliche Rate über diesen Zeitraum unverändert bleibt. Nach Ablauf der Festzinsperiode muss in der Regel eine Anschlussfinanzierung vereinbart werden.
- Endfälliges Darlehen: Bei dieser Art werden während der Laufzeit nur die Zinsen gezahlt. Die eigentliche Darlehenssumme (Tilgung) wird erst am Ende der Laufzeit in einer Summe fällig. Dies wird oft in Kombination mit einem anderen Sparprodukt (z.B. Lebensversicherung, Bausparvertrag) verwendet, dessen Auszahlung zur Tilgung dient.
- Forward-Darlehen: Dies ist eine spezielle Form der Anschlussfinanzierung. Sie ermöglicht es Ihnen, sich bereits heute die aktuellen Zinsen für ein Darlehen zu sichern, das Sie erst in einigen Monaten oder Jahren benötigen – beispielsweise, wenn Ihre aktuelle Zinsbindung ausläuft.
Wichtige Aspekte bei der Aufnahme einer Hypothek
Die Entscheidung für eine Hypothek ist eine der finanziell bedeutendsten im Leben vieler Menschen. Daher ist es unerlässlich, verschiedene Aspekte sorgfältig zu prüfen. Einer der wichtigsten Faktoren ist der Zinssatz. Es gibt den nominalen Zinssatz, der lediglich den reinen Kreditpreis angibt, und den effektiven Jahreszins, der zusätzlich weitere Kosten wie Bearbeitungsgebühren berücksichtigt und somit einen besseren Vergleich verschiedener Angebote ermöglicht. Eine längere Zinsbindungsfrist bietet Planungssicherheit, kann aber bei fallenden Zinsen teurer sein, während eine kurze Bindung das Risiko steigender Zinsen birgt.
Die Höhe des Eigenkapitals spielt eine entscheidende Rolle. Je mehr Eigenkapital Sie einbringen, desto geringer ist der Beleihungsauslauf für die Bank und desto günstigere Konditionen (niedrigere Zinsen) können Sie in der Regel erwarten. Experten empfehlen oft, mindestens 20-30 % des Kaufpreises als Eigenkapital einzusetzen. Neben dem Kaufpreis der Immobilie fallen weitere Erwerbsnebenkosten an, wie Grunderwerbsteuer, Notar- und Gerichtskosten für den Grundbucheintrag sowie Maklerprovision. Diese Kosten summieren sich schnell auf 10-15 % des Kaufpreises und sollten ebenfalls aus Eigenkapital finanziert werden, um die Belastung der Hypothek nicht zusätzlich zu erhöhen.
Ihre persönliche Bonität, also Ihre Kreditwürdigkeit, wird maßgeblich durch Ihr Einkommen, Ihre festen Ausgaben und eventuelle weitere Schulden beeinflusst. Eine stabile Einkommenssituation ist für die Banken von großer Bedeutung. Es ist ratsam, verschiedene Angebote von Banken zu vergleichen und gegebenenfalls unabhängige Finanzierungsberater in DE in Anspruch zu nehmen. Diese können Ihnen helfen, die beste Hypothek für Ihre individuelle Situation zu finden und alle relevanten Aspekte zu beleuchten. Prüfen Sie auch die Möglichkeit von Sondertilgungen und Ratenanpassungen, die Ihnen Flexibilität bei der Rückzahlung bieten können.


