Ersparnis beginnt mit Strategie. Erfahren Sie, wie Sie im German Alltag clever sparen, Ihr Budget optimieren und langfristige finanzielle Ziele erreichen.
In einer Zeit steigender Lebenshaltungskosten und komplexer Finanzmärkte ist die Fähigkeit, eine solide Ersparnis aufzubauen, wichtiger denn je. Sparen ist keine Frage des Verzichts, sondern vielmehr eine Strategie, die es ermöglicht, finanzielle Freiheit und Sicherheit zu erreichen. Basierend auf meiner Erfahrung in der persönlichen Finanzberatung – sowohl für junge Berufstätige als auch für Familien im German Mittelstand – weiß ich: Der größte Fehler ist, Sparen als passive Restgröße am Monatsende zu betrachten. Erfolg hat nur, wer Sparen als aktive, bewusste Entscheidung zu Beginn jedes Monats definiert. Die hier vorgestellten Methoden gehen über simple Sparbücher hinaus und bieten praktische, umsetzbare Konzepte, um Ihre persönliche Ersparnis zu maximieren und langfristige Ziele, vom Eigenheim bis zur Altersvorsorge, zu verwirklichen.
Übersicht
-
Definition Sparen: Ersparnis ist der Teil des Einkommens, der nicht konsumiert wird, sondern für zukünftige Zwecke zurückgelegt oder investiert wird.
-
Zielgerichtetes Sparen: Erfolgreiches Sparen erfordert klar definierte, messbare Ziele (z.B. Notgroschen, große Anschaffungen, Altersvorsorge).
-
Budgetierung: Ein detailliertes Budget ist die Grundlage, um unnötige Ausgaben zu identifizieren und das Sparpotenzial zu quantifizieren.
-
Automatisierung: Die Ersparnis sollte idealerweise automatisch zu Monatsbeginn auf separate Konten überwiesen werden (Pay Yourself First-Prinzip).
-
Inflation: Langfristig muss die Ersparnis investiert werden, um den Kaufkraftverlust durch die Inflation auszugleichen.
-
Kostenkontrolle: Die regelmäßige Überprüfung und Optimierung laufender Verträge (Versicherungen, Abos, Energie) bietet sofortiges Sparpotenzial.
Key Takeaways
-
Das 50/30/20-Prinzip: Teilen Sie Ihr Nettoeinkommen in 50% Fixkosten, 30% variable Ausgaben und 20% Ersparnis auf.
-
Der Notgroschen ist Priorität: Sichern Sie zunächst 3 bis 6 Monatsgehälter auf einem leicht zugänglichen Tagesgeldkonto ab.
-
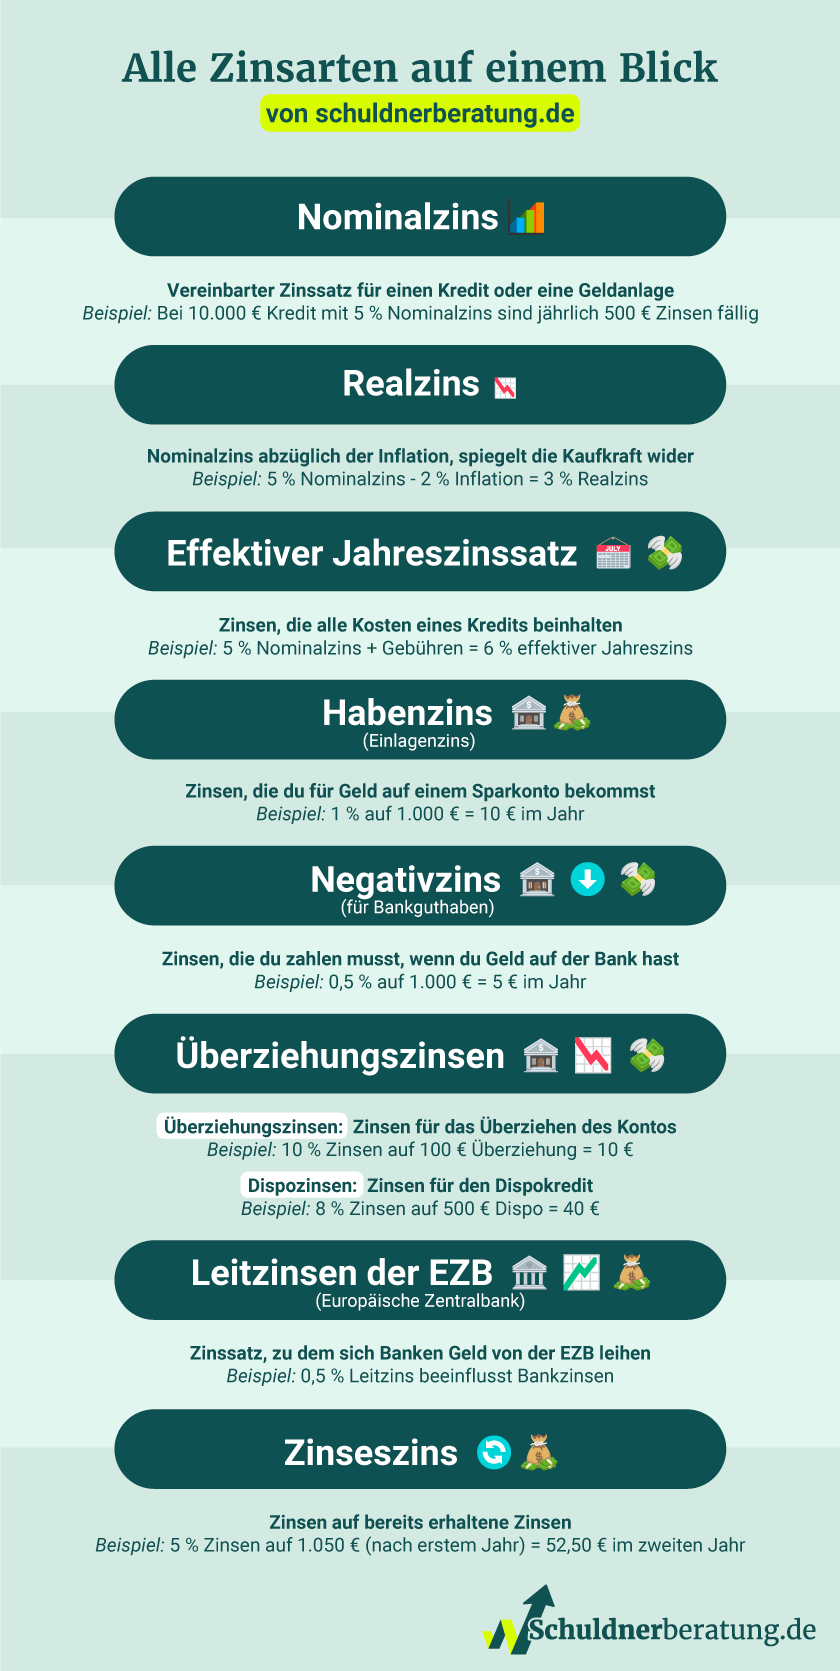
Schuldenmanagement: Tilgen Sie hochverzinsliche Schulden (Dispo, Kreditkarten) vorrangig, da die Zinsen jede Ersparnis zunichtemachen.
-
Zinseszinseffekt nutzen: Beginnen Sie so früh wie möglich mit dem Investieren (z.B. in ETFs), um den exponentiellen Wachstumseffekt optimal zu nutzen.
-
Mikro-Ersparnisse addieren sich: Kleine, regelmäßige Einsparungen im Alltag (z.B. Kaffee von zu Hause mitnehmen) führen auf lange Sicht zu signifikanter Ersparnis.
-
Fixkosten optimieren: Kündigen Sie unnötige Abos und wechseln Sie jährlich Anbieter (Strom, Gas, Mobilfunk) für sofortige Einsparungen.
-
Mindset-Shift: Betrachten Sie die Ersparnis nicht als Verlust, sondern als Kauf von zukünftiger Freiheit.
Die Grundlage schaffen: Das 50/30/20-Prinzip für Ihre Ersparnis
Bevor man über Investitionen spricht, muss die Basis der Ersparnis geschaffen werden. Hier hat sich das 50/30/20-Prinzip als hervorragender Leitfaden etabliert, der eine klare Struktur in das oft chaotische Haushaltsbudget im German Alltag bringt.
-
50% für Fixkosten (Needs): Dies deckt die unverzichtbaren Ausgaben ab, die zur Sicherung des Lebensstandards notwendig sind (Miete, Hypothek, Lebensmittel, Gesundheitskosten, Versicherungen).
-
30% für variable Ausgaben (Wants): Dies sind die Ausgaben für Dinge, die das Leben schöner machen, aber nicht überlebensnotwendig sind (Restaurantbesuche, Hobbys, Urlaub, neue Kleidung, Streaming-Abos).
-
20% für Ersparnis und Schuldentilgung (Savings/Debt): Dieser Teil ist für den Aufbau von Vermögen oder die Rückzahlung von Schulden reserviert.
Der Schlüssel liegt darin, die 20% Ersparnis sofort zu Beginn des Monats per Dauerauftrag auf ein separates Konto zu überweisen. Dieses “Pay Yourself First”-Prinzip stellt sicher, dass das Sparen nicht vergessen wird, nachdem alle anderen Ausgaben getätigt wurden. Sollten Sie hochverzinsliche Schulden haben, fließt dieser Anteil primär in deren Tilgung, da dies die höchste garantierte Rendite darstellt.
Die unsichtbare Ersparnis: Fixkosten-Optimierung als sofortiger Gewinn
Die größte, oft ungenutzte Ersparnis liegt in der Optimierung der Fixkosten. Viele Menschen akzeptieren Verträge als gegeben, die sie vor Jahren abgeschlossen haben. Dabei bietet der German Markt dank des Wettbewerbs jährlich enorme Sparpotenziale.
1. Versicherungen prüfen: Haben Sie Doppelversicherungen? Sind Ihre Tarife (Haftpflicht, Hausrat) noch aktuell? Ein unabhängiger Vergleich zeigt oft, dass bei gleicher Leistung Hunderte von Euro pro Jahr gespart werden können.
2. Energieanbieter wechseln: Strom- und Gaspreise sind ständig in Bewegung. Ein jährlicher Wechsel des Anbieters ist einfach und kann eine jährliche Ersparnis im dreistelligen Bereich bedeuten. Nutzen Sie Vergleichsportale, um den günstigsten Tarif zu finden.
3. Abonnements kritisch hinterfragen: Welche Streaming-Dienste, Zeitschriften oder Fitnessstudio-Mitgliedschaften nutzen Sie wirklich aktiv? Kündigen Sie alle unnötigen Abos. Die Summe dieser kleinen Beträge akkumuliert sich zu einer beachtlichen Ersparnis.
4. Bankgebühren eliminieren: Viele Banken erheben unnötige Gebühren für Kontoführung oder Kreditkarten. Wechseln Sie zu einer der vielen Direktbanken in Deutschland, die kostenlose Girokonten anbieten. Diese “unsichtbaren” Kostenkontrollen generieren sofort verfügbares Kapital, das direkt in Ihre Ersparnis fließen kann.
Die Psychologie der Ersparnis clever sparen und mehr erreichen
Sparen ist zu einem großen Teil Psychologie. Es geht darum, das eigene Konsumverhalten bewusst zu steuern und die emotionale Belohnung vom Konsum auf das Sparen zu verlagern.
1. Der Notgroschen als Beruhigungspille: Die erste finanzielle Priorität ist der Aufbau eines Notgroschens (Liquiditätsreserve) von drei bis sechs Nettomonatsgehältern auf einem Tagesgeldkonto. Diese Ersparnis bietet ein unschätzbares Sicherheitsgefühl. Finanzielle Sicherheit ist oft wertvoller als kurzfristiger Konsum.
2. Die Macht der Automatisierung: Durch die automatische Überweisung des Sparbetrags zu Monatsbeginn entziehen Sie sich der Versuchung, das Geld auszugeben. Was Sie nicht sehen, geben Sie nicht aus.
3. Visualisieren Sie Ihre Ziele: Erstellen Sie separate Unterkonten oder digitale Töpfe für spezifische Sparziele (z.B. “Urlaub 2026”, “Neue Küche”). Benennen Sie die Konten entsprechend. Wenn Sie sehen, wie Ihre Ersparnis für ein konkretes Ziel wächst, steigt die Motivation, dranzubleiben.
4. Die 72-Stunden-Regel: Bevor Sie eine größere, ungeplante Ausgabe tätigen, warten Sie 72 Stunden. Oftmals verfliegt der impulsive Kaufwunsch, und die Ersparnis bleibt erhalten.
Diese psychologischen Tricks helfen, das Sparen zu einer positiven Gewohnheit und nicht zu einer lästigen Pflicht zu machen.
Ersparnis langfristig sichern: Die Bedeutung des Investierens
Für langfristige finanzielle Ziele reicht das Halten von Geld auf einem Sparbuch in Deutschland nicht aus. Aufgrund der Inflation ($\approx 2-3\% \text{ pro Jahr}$) verliert die reine Ersparnis kontinuierlich an Kaufkraft. Um wirklich “mehr zu erreichen”, muss die Ersparnis intelligent investiert werden.
1. Zinseszinseffekt nutzen: Der wichtigste Faktor beim Vermögensaufbau ist die Zeit. Durch den Zinseszinseffekt wächst nicht nur Ihr eingezahltes Kapital, sondern auch die bereits erwirtschafteten Erträge. Je früher Sie beginnen, desto geringer muss Ihr monatlicher Sparbetrag sein, um ein bestimmtes Ziel zu erreichen.
2. Diversifikation durch ETFs: Für die meisten Sparer ist ein breit gestreuter, kostengünstiger ETF (Exchange Traded Fund), der einen weltweiten Aktienindex wie den MSCI World abbildet, die beste Wahl. Diese Anlageform ist einfach, transparent und bietet historisch gesehen die höchsten Renditen im Vergleich zu traditionellen Sparformen im German Markt.
3. Risikostreuung: Investieren Sie nur das Geld, das Sie mittel- bis langfristig (mindestens 10 Jahre) nicht benötigen. Teilen Sie Ihre Ersparnis immer in zwei Töpfe:
-
Sicherheitstopf (Notgroschen): Tagesgeld/Festgeld.
-
Wachstumstopf (Langfristiges Vermögen): Aktien-ETFs.
Indem Sie Ihre Ersparnis strategisch investieren, machen Sie aus dem gesparten Geld einen aktiven Vermögensmotor, der über die Jahrzehnte hinweg eine substantielle finanzielle Sicherheit aufbaut.